La forestal chilena Empresas CMPC SA enfrenta un difícil dilema: avanzar con un megaproyecto en Brasil y poner en riesgo su grado de inversión, o archivarlo y quedar rezagada frente a sus competidores.
Avanzar con la planta de celulosa Natureza, un proyecto valuado en US$4.600 millones, implicaría una inversión equivalente a casi el doble del valor de mercado de CMPC, en momentos en que su deuda ya es elevada y los precios de la celulosa están bajo presión.
Suscríbase aquí al boletín Morning Briefing Español y conozca nuestro canal de WhatsApp .
Pero archivar el proyecto también tendría un alto costo: CMPC quedaría rezagada frente a su rival local Celulosa Arauco y Constitución SA, filial de Empresas Copec SA, que está en las etapas finales de construcción de una planta aún mayor en Brasil. El sur de ese país, gracias a sus vastas plantaciones de eucalipto, ha atraído grandes inversiones de la industria. Si CMPC queda al margen, corre el riesgo de perder terreno en un sector cada vez más dominado por los productores más grandes y baratos.
“CMPC un poco como que tiene que hacerlo porque es una carrera en el fondo de convertirse en los mas gigantes en celulosa y no puede quedarse atrás”, dijo Josefina Valdivia, jefa de análisis de renta fija de Credicorp Capital. “Si ellos no lo hacen, lo va a hacer otro”.
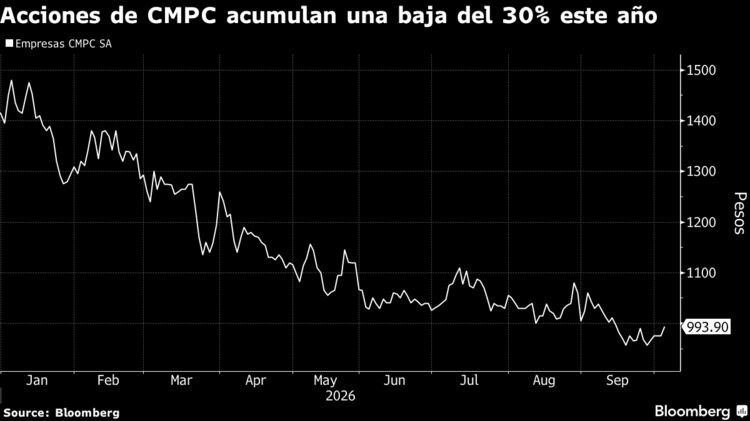
Las acciones de la compañía controlada por la multimillonaria familia Matte han perdido 30% este año, el segundo peor desempeño en el índice de referencia MSCI IPSA. Los diferenciales de los bonos de CMPC con vencimiento en 2034 frente a los bonos del Tesoro de EE.UU. alcanzaron un máximo histórico a fines de septiembre, mientras que sus yields , o rendimientos, han aumentado más de 160 puntos básicos este año.
Más demoras
CMPC mencionó por primera vez sus planes de expansión en Brasil en abril de 2021. Tres años después, presentó Natureza, un proyecto que añadiría 2,5 millones de toneladas métricas de capacidad anual de producción de celulosa de eucalipto. La compañía entregó más detalles sobre el proyecto y su financiamiento durante una jornada para inversionistas en diciembre de 2025.
“Natureza tiene condiciones competitivas relevantes por las características de la zona, con acceso a bosques de alta productividad y costos competitivos”, dijo CMPC por email en respuesta a preguntas la semana pasada. “Estos factores ubican al proyecto entre los más competitivos a nivel global y le entregan resiliencia para enfrentar distintos ciclos de precios y generar valor en el largo plazo”.
Sin embargo, en marzo CMPC dijo a analistas que postergaría la decisión final hasta fines de año. La compañía ahora señala que está a la espera de permisos y que el avance del proyecto dependerá de esas autorizaciones, las condiciones del mercado y consideraciones financieras.
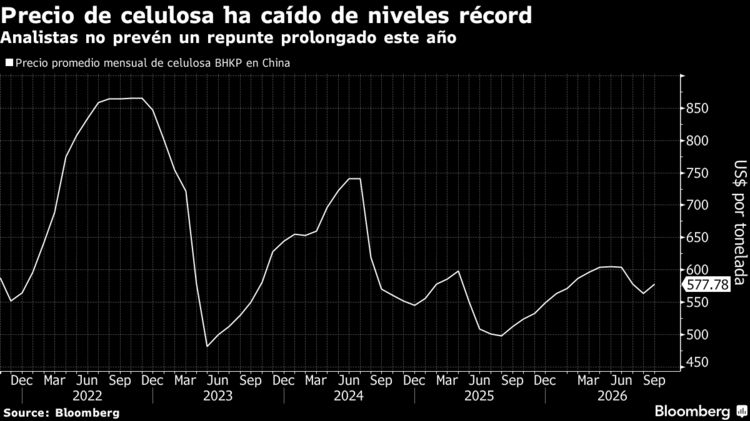
Mientras el proyecto se demora, el panorama se vuelve más difícil. Los precios de la celulosa siguen bajo presión ante el aumento de la producción en China y la entrada de nueva capacidad en Sudamérica, según Horacio Herrera, analista de acciones de MBI Inversiones. Al mismo tiempo, el aumento de los costos de financiamiento, energía y construcción ha restado atractivo a Natureza.
Herrera estima que Natureza necesita un precio de la celulosa de alrededor de US$575 por tonelada a largo plazo para generar una rentabilidad aceptable, apenas por debajo del nivel actual.
“Es una rentabilidad que es aceptable teniendo en cuenta el costo de capital, pero tampoco es para destapar champaña”, dijo Herrera. Por debajo de aproximadamente US$575, “es mejor no hacer el proyecto”.
Financiamiento
Bradesco rebajó el mes pasado su recomendación para las acciones de CMPC a desempeño inferior al mercado, citando años de caída de la utilidad neta, un elevado apalancamiento y los crecientes riesgos del proyecto en Brasil. Banco Itaú mantuvo en septiembre la misma recomendación.
CMPC planea vender entre US$1.000 millones y US$1.500 millones en activos no estratégicos y hace dos semanas acordó vender su negocio chileno de embalajes de cartón corrugado por US$420 millones. Sumada a unos US$300 millones en bonos híbridos emitidos en junio, la operación representa el primer avance sustancial de un plan de financiamiento largamente esperado por los inversionistas.
Aun así, MBI estima que CMPC podría necesitar entre US$600 millones y US$700 millones de capital adicional si obtiene solo la mitad de lo previsto con la venta de activos. Esa posibilidad se ha convertido en una importante preocupación para los accionistas.
E incluso con un aumento de capital y ventas de activos, existe incertidumbre “sobre si van a lograr evitar” perder el grado de inversión, dijo Valdivia.
La deuda en dólares de CMPC tiene una calificación BBB- de Standard & Poor’s, un escalón por encima de la categoría especulativa, con perspectiva negativa. Fitch le asigna la misma nota, pero con perspectiva estable. La deuda neta cerró el año pasado en 5,1 veces el Ebitda, frente a 3,6 veces un año antes, según datos recopilados por Bloomberg.
Mantener el grado de inversión es una consideración clave en todas las decisiones de inversión de CMPC, dijo la compañía.
Quedarse atrás
El avance de un proyecto similar de uno de sus principales rivales deja en evidencia lo que está en juego para CMPC. Arauco aprobó la construcción de la planta Sucuriú en 2024, el mismo año en que CMPC anunció los detalles de Natureza.
Las obras de Sucuriú tienen un avance superior al 70% y se espera que la planta comience a operar a fines de 2027. Producirá hasta 3,5 millones de toneladas de celulosa al año, lo que convertirá a Arauco en el segundo mayor productor mundial.
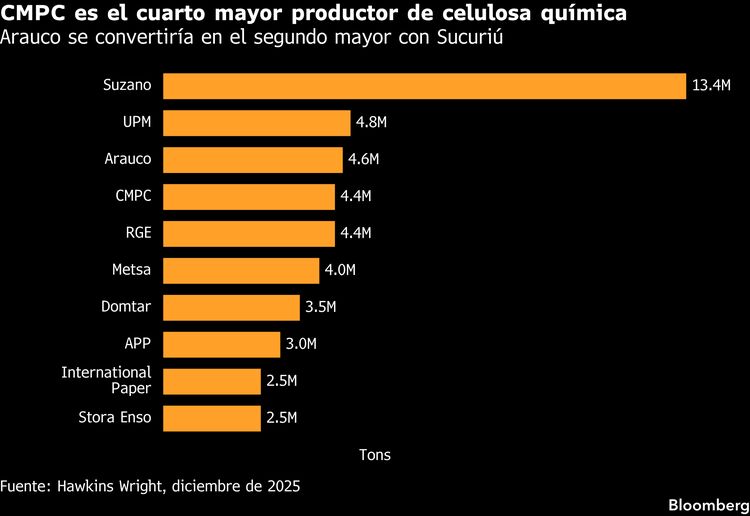
Otros productores en Brasil también se están expandiendo. La industria apuesta a que la producción de mayor costo en el hemisferio norte disminuirá con el tiempo y que una mayor proporción de la oferta de celulosa se concentrará en Brasil y, en menor medida, en Chile.
“Quieren asegurarse ese pedazo de lo que va a ser la industria de acá a 10 años”, dijo Valdivia. “No es como que puedan decir esperemos tres años más porque va a venir alguien más a hacerlo”.
Nota Original: CMPC Faces No-Win Choice on $4.6 Billion Brazil Pulp Project
MÁS CONTENIDO EN ESPAÑOL:
- Suscríbase aquí al Morning Briefing en español
- Bloomberg en español está en LinkedIn
- Conozca nuestro canal de WhatsApp
- Usuarios de la terminal: vea la versión en español de Daybreak en { DAYB <GO> }